


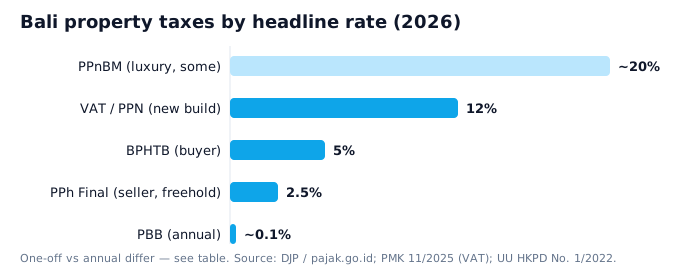
在巴厘岛拥有房产的成本较低,但交易时会产生税费。年度PBB约为评估价值的0.1%。买方需支付5%的BPHTB,卖方在自由持有的情况下需支付2.5%的PPh Final,新开发的房产需缴纳12%的增值税,租金收入对居民征收10%的税,对非居民征收20%的税。
撰写者 Stanislav Sadovnikov, 创始人, Magnum Estate ·
审核者 Magnum Estate 法律与税务团队(在发布前由认证税务顾问/PPAT审核) ·
最后更新 2026年9月18日
2026年巴厘岛房产税:总结
在巴厘岛拥有别墅的成本低,但每次交易都需缴税。以下是附带数字的情况:
- 最低费用: 年度PBB(约0.1% NJOP),例如,NJOP为310M印尼盾的别墅,每年约310,000印尼盾。
- 最大一次性费用: BPHTB 5%(买方),PPh Final 2.5%(卖方,自由持有),增值税12%(新建房产)。
- 持续负担: 租金收入税(居民10% / 非居民20%)+ 管理费占总租金的30-50%。
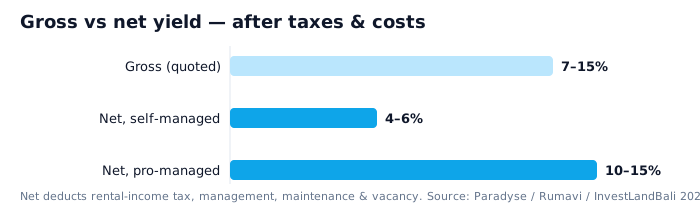
- 净回报影响: 7-15%的毛收益在自主管理下变为约4-6%的净收益,在专业管理下为约10-15%的净收益。
- 非建议: 税率和条约减免各异,请与认证的印尼税务顾问和公证人(PPAT)确认。
"透明度:Magnum Estate在巴厘岛开发房产,因此我们有商业利益。此巴厘岛房产税指南仅供教育用途,不构成税务或法律建议。税率、阈值和双重征税条约减免会变化,具体取决于您的结构和国籍,请根据以下引用的官方来源核实每个数字,并在购买、出售或出租前咨询认证的印尼税务顾问和持牌公证人(PPAT)。"
Transparency
本巴厘岛房产税指南将印尼的房产税体系转化为2026年外国别墅买家的统一成本图。印尼对房产在其整个生命周期内征税,包括您拥有、购买、出售和出租它。单纯拥有的年度成本很小(PBB约为评估价值的0.1%),但交易和租金税才是影响您净回报的关键。以下是每个税率及其来源,以及周边的公证和管理费用,以及整个费用如何将头条毛收益转化为您实际获得的净收益。所有印尼盾示例使用~IDR 16,000/USD;请将其视为指示性,并与税务顾问确认实时数据。
您在不同阶段面临的巴厘岛房产税(2026)
将税收映射到触发时刻,而不是作为一张未区分的账单,会更有帮助。四项税收为一次性(BPHTB、PPh Final、增值税/PPN、PPnBM和小额BBN名称变更费);两项为定期(每年PBB和每次出租时的租金收入税)。与交易税相比,定期税看似微不足道,但在5-10年的持有期内,它们对您的净收益的影响超出大多数买家的预期。
2026年巴厘岛房产税:完整税率表
下表为核心参考,列出每项税收、纳税人、税率及到期时间。税率为国家框架数据,经过税务总局(DJP)和地方税法交叉核对;阈值(NJOP免税额、非应税BPHTB部分)由地方设定并会变化,因此请将印尼盾的示例视为说明性。
2026年巴厘岛房产税:每项税收、纳税人及到期时间
| 税种 | 纳税人 | 税率 | 到期时间/依据 |
|---|---|---|---|
| PBB(土地与建筑税) | 所有者 | ~0.1%有效(上限0.5%) | 每年,基于评估价值(NJOP) |
| BPHTB(购置税) | 买方 | 应税基数的5% | 购买时(价值或NJOP减去阈值) |
| PPh Final(销售所得税) | 卖方 | 2.5%(自由持有);租赁持有不同\* | 销售时,在公证人签署契约前 |
| 增值税/PPN | 买方(新建) | 建筑价值的12% | 从增值税注册开发商处购买(自2025年1月1日起) |
| PPnBM(奢侈品税) | 买方 | ~20% | 某些高端别墅的首次销售\* |
| BBN(名称变更/证书) | 买方 | ~1% | 更新土地证书为买方 |
| 租金收入税(PPh) | 所有者/房东 | 10%居民;20%非居民\* | 定期,基于总租金(可能适用条约减免) |
| 建筑服务税 | 所有者(建筑) | 合同的~2-4% | 针对承包的建筑服务 |
税率截至2026年;*标记项目根据结构、分类和税收条约而异,请与税务顾问确认。来源:DJP / pajak.go.id;PMK 11/2025(增值税12%);UU HKPD No. 1/2022(PBB和BPHTB)。~IDR 16,000/USD。
结构影响账单。 无论您通过租赁持有(Hak Sewa)、Hak Pakai还是**PT PMA(HGB)**持有,都会影响适用的税种及税率,提名安排会带来法律和财政风险。首先在我们的外国人在巴厘岛购房的法律指南中正确选择所有权路径。
购买与出售:一次性巴厘岛房产税和公证费
最大的单次税务事件发生在购置和退出时。在IDR 1.2亿(约75,000美元)的购买中,假设有60万印尼盾的免税部分,BPHTB 5%大约为5700万印尼盾(约3560美元),由买方支付。如果您从开发商那里购买新别墅,还需加上增值税/PPN 12%(自2025年1月1日起生效),在某些奢侈品首次销售中,需缴纳约20%的PPnBM。在出售时,卖方需在公证人签署契约前支付**PPh Final 2.5%**的自由持有销售价格。
除了税费外,还需预算公证人/PPAT费用约为交易金额的0.5-1%,以及尽职调查和证书(BBN约1%)费用。这些不是“税收”,但它们是任何诚实收购模型中不可避免的交易摩擦。有关这些一次性费用与各地区购买价格的关系,请参见我们的2026年巴厘岛房产价格指南。
巴厘岛别墅的租金收入税
一旦别墅开始盈利,租金收入将被征税。印尼税务居民通常需对总租金收入支付最终10%的税。外国非居民需对总租金收入支付20%的预扣税,而双重征税条约通常将其降低至约10%,但条约减免取决于您的居住国和正确的文件,因此请与税务顾问确认,而不是假设较低的数字。
租金税是基于总租金征收,而非利润,这就是为什么它比PBB更具冲击力。请将其纳入您的现金流模型中,结合管理和空置情况;在我们的巴厘岛别墅投资回报率指南和长期与短期租赁策略中查看数字如何堆叠。

持有与管理的持续成本
税费只是年度持有成本的一部分。综合房产税和相关费用通常每年总计约为土地/建筑价值的0.5-2%,但更大的持续费用是运营成本:专业管理、员工、公共事业、保险和常规维护通常占总租金收入的30-50%,对于全服务别墅而言。巴厘岛潮湿的海洋气候还迫使每隔几年进行重复的资本支出,包括屋顶、空调、重新粉刷和防水,以及新的旅游税,用于资助当地基础设施和环境项目。
2026年巴厘岛别墅的年度持有成本(指示性)
| 年度持有成本 | 典型范围 | 依据 |
|---|---|---|
| PBB(年度房产税) | ~0.1% NJOP | 评估价值 |
| 所有房产税和费用 | ~0.5-2% 价值 | 房产类型和位置 |
| 管理、员工和公共事业 | 总租金的30-50% | 服务水平和规模 |
| 维护和资本支出储备 | 预算定期 | 气候驱动的磨损 |
| 租金收入税 | 总租金的10% / 20% | 居留和条约 |
2026年指示性范围。管理/费用范围来自2025-2026年别墅拥有成本分析;税务数据来自DJP。
巴厘岛房产税如何影响您的净回报
这是大多数头条收益隐藏的部分。报价为7-15%毛收益(年度租金÷价格,未扣除任何费用)的别墅,实际上并不会将该收益交到您手中。在扣除租金收入税、管理费、维护费和空置后,净收益通常在自主管理下约为4-6%,在专业管理下约为10-15%。差距在于运营,而非税率,但税收是您无法优化的固定输入。
总结: 一线海岸地区的绝对税收较高(NJOP和交易价值较高),但仍能提供优越的税后投资回报;新兴地区的税单较小,但收入也较少。根据税后净收益而非头条收益选择区域,在我们的2026年巴厘岛最佳购房区域指南中比较各个区域。
限制与适用性
本指南不适用于寻求明确税务申报建议或替代持牌顾问的读者。印尼房产税取决于您的所有权结构(租赁持有、Hak Pakai、PT PMA)、您的税务居留和您本国的条约,本文中的数字为框架税率和指示性范围,而非您具体交易的计算。当地阈值和您地块的NJOP可能会显著改变印尼盾金额。如果您需要条约优化的、结构特定的数字,本文章仅为起始地图;在行动前请委托认证的印尼税务顾问和公证人(PPAT)。

常见问题:2026年巴厘岛房产税
巴厘岛的年度房产税(PBB)是多少?
年度PBB较低,实际约为评估价值(NJOP)的~0.1%。NJOP约为310,000,000印尼盾的别墅,每年支付约310,000印尼盾。根据UU HKPD No. 1/2022的法律上限为0.5%,但巴厘岛的住宅税率通常接近0.1%。
购买时适用哪些巴厘岛房产税?
买方需支付应税基数的5%作为BPHTB。新开发的房产需缴纳建筑价值的增值税(PPN)12%(自2025年1月1日起),某些奢侈品首次销售需缴纳PPnBM(约20%)。名称变更/证书费(BBN)约为1%也可能适用。
出售时适用哪些巴厘岛房产税?
卖方需在自由持有转让时支付销售价格的2.5%作为PPh Final,在公证人签署契约前。租赁转让的税率可能不同(通常约为10%,或没有NPWP时为20%)。
我的别墅租金收入如何征税?
税务居民通常需对总租金支付最终10%的税;外国非居民需支付20%的预扣税,通常在税收条约下降低至约10%。请与顾问确认您的条约情况。
巴厘岛的房产税如何影响净收益?
年度税费较小,但租金收入税加上管理费、维护费和空置使得7-15%的毛收益变为约4-6%的净收益(自主管理)或约10-15%的净收益(专业管理)。
巴厘岛的增值税真的为12%吗?
增值税(PPN)是从增值税注册开发商处购买时建筑价值的12%,自2025年1月1日起生效,请根据pajak.go.id确认当前税率,因为增值税政策可能会变化。
旅游税在持有成本中占比大吗?
不,它们相较于别墅收入是适度的,但确实存在,并用于资助当地基础设施。将其视为小型运营成本,而非影响收益的因素。
参考文献与官方来源
- DJP,税务总局/财政部: PBB、BPHTB、PPh Final、增值税(PPN)、租金收入税,pajak.go.id
- PMK 11/2025(财政部规章): 自2025年1月1日起,基于房产的增值税/PPN 12%,pajak.go.id(在发布前确认适用的PMK)。
- UU HKPD No. 1/2022(地方税与费用法): PBB上限(0.5%)和BPHTB框架由地方政府管理,pajak.go.id
- ATR/BPN: 土地所有权、Hak Pakai / HGB及证书(BBN)流程,atrbpn.go.id
- BKPM / 投资印尼: PT PMA及影响税收结构的外国所有权规则,investindonesia.go.id
- BPS,印尼统计局/巴厘岛: 旅游与入住情况,bali.bps.go.id
- 市场数据(2026): Paradyse Homes与Rumavi持有成本/收益研究;Prestige Property Bali;InvestLandBali市场报告(净收益范围)。
- Magnum Estate投资组合数据(按项目计算的税后净收益)。