


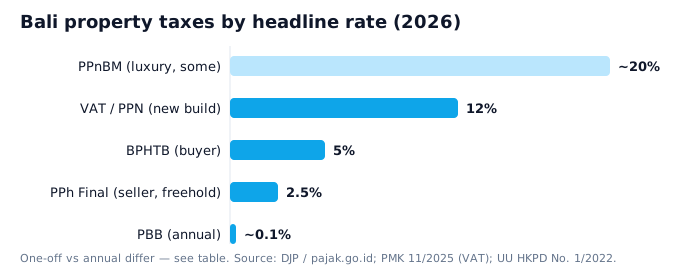
बाली में संपत्ति का मालिक होना सस्ता है; लेन-देन पर कर लगता है। वार्षिक PBB लगभग 0.1% आकलित मूल्य पर होता है। खरीदार 5% BPHTB का भुगतान करते हैं, विक्रेता स्वतंत्र संपत्ति पर 2.5% PPh फाइनल का भुगतान करते हैं, नए डेवलपर निर्माण पर 12% VAT होता है, और किरायेदारी आय पर निवासियों के लिए 10% और गैर-निवासियों के लिए 20% कर लगता है।
लिखित स्टानिस्लाव सादोव्निकोव, संस्थापक, मैग्नम एस्टेट ·
समीक्षित मैग्नम एस्टेट कानूनी और कर डेस्क द्वारा (प्रकाशन से पहले प्रमाणित कर सलाहकार / PPAT के रूप में नामित) ·
अंतिम अद्यतन 18 सितंबर 2026
बाली संपत्ति कर 2026: सारांश
बाली में एक विला रखना सस्ता है, लेकिन हर लेन-देन पर कर लगता है। यहाँ संख्याओं के साथ वही चित्र है:
- सबसे सस्ता: वार्षिक PBB (~0.1% NJOP), जैसे कि ~IDR 310,000/वर्ष एक IDR 310M NJOP विला पर।
- सबसे बड़े एकल खर्च: BPHTB 5% (खरीदार), PPh फाइनल 2.5% (विक्रेता, स्वतंत्र), VAT 12% (नए निर्माण)।
- नियमित बोझ: किरायेदारी आय कर (10% निवासी / 20% गैर-निवासी) + प्रबंधन 30-50% सकल किराए का।
- शुद्ध-लाभ प्रभाव: 7-15% सकल उपज लगभग 4-6% शुद्ध स्व-प्रबंधित, ~10-15% शुद्ध पेशेवर प्रबंधित हो जाती है।
- सलाह नहीं है: दरें और संधि राहत भिन्न होती हैं, प्रमाणित इंडोनेशियाई कर सलाहकार और नोटरी (PPAT) से पुष्टि करें।
"पारदर्शिता: मैग्नम एस्टेट बाली में संपत्ति विकसित करता है, इसलिए हमारे पास एक व्यावसायिक हित है। बाली संपत्ति करों के लिए यह गाइड शैक्षिक है, कर या कानूनी सलाह नहीं है। कर दरें, थ्रेशोल्ड और डबल-कराधान संधि राहत बदलती हैं और आपके ढांचे और राष्ट्रीयता पर निर्भर करती हैं, नीचे उल्लिखित आधिकारिक स्रोतों के खिलाफ हर आंकड़े की पुष्टि करें और खरीदने, बेचने या किराए पर लेने से पहले एक प्रमाणित इंडोनेशियाई कर सलाहकार और एक लाइसेंस प्राप्त नोटरी (PPAT) से संपर्क करें।"
Transparency
यह बाली संपत्ति कर गाइड इंडोनेशिया के संपत्ति-कर प्रणाली को विदेशी विला खरीदारों के लिए एक समग्र 2026 लागत मानचित्र में बदलता है। इंडोनेशिया एक संपत्ति पर उसके पूरे जीवन चक्र के दौरान कर लगाता है, जब आप इसे स्वामित्व करते हैं, खरीदते हैं, बेचते हैं और इसे किराए पर देते हैं। केवल स्वामित्व की वार्षिक लागत छोटी है (PBB लगभग 0.1% आकलित मूल्य पर), लेकिन लेन-देन और किरायेदारी कर वास्तव में आपके शुद्ध लाभ को प्रभावित करते हैं। नीचे हर दर उसके स्रोत के साथ है, उसके चारों ओर नोटरी और प्रबंधन लागत, और कैसे पूरा ढेर एक शीर्षक सकल उपज को शुद्ध उपज में बदलता है जो आप रखते हैं। सभी IDR उदाहरण ~IDR 16,000/USD का उपयोग करते हैं; इन्हें संकेतात्मक मानें और कर सलाहकार के साथ लाइव आंकड़ों की पुष्टि करें।
बाली संपत्ति कर जो आप सामना करते हैं, चरण के अनुसार (2026)
करों को उस क्षण से मानचित्रित करना सहायक होता है जब वे सक्रिय होते हैं, न कि एक अज्ञात बिल के रूप में। चार कर एकल हैं (BPHTB, PPh फाइनल, VAT/PPN, PPnBM और छोटे BBN नाम-परिवर्तन शुल्क); दो नियमित हैं (हर साल PBB, और किरायेदारी आय कर जब भी आप विला को किराए पर देते हैं)। नियमित कर लेन-देन करों की तुलना में तुच्छ लगते हैं, लेकिन 5-10 साल की होल्डिंग में वे आपकी शुद्ध उपज को आकार देते हैं, जैसा कि अधिकांश खरीदार अपेक्षा करते हैं।
बाली संपत्ति कर 2026: पूर्ण दर तालिका
नीचे दी गई तालिका मुख्य संदर्भ है, प्रत्येक कर, कौन भुगतान करता है, दर, और कब देय होती है। दरें राष्ट्रीय ढांचे की संख्याएँ हैं जो कराधान के सामान्य निदेशालय (DJP) और स्थानीय कर कानून के खिलाफ क्रॉस-चेक की गई हैं; थ्रेशोल्ड (NJOP भत्ते, गैर-कर योग्य BPHTB भाग) स्थानीय रूप से निर्धारित होते हैं और बदलते हैं, इसलिए IDR कार्य किए गए उदाहरणों को उदाहरणात्मक मानें।
बाली संपत्ति कर 2026: प्रत्येक कर, कौन भुगतान करता है, और कब देय होती है
| कर | कौन भुगतान करता है | दर | कब / किस पर |
|---|---|---|---|
| PBB (भूमि और भवन कर) | मालिक | ~0.1% प्रभावी (सीलिंग 0.5%) | वार्षिक, आकलित मूल्य (NJOP) पर |
| BPHTB (अधिग्रहण शुल्क) | खरीदार | 5% कर योग्य आधार का | खरीद पर (मूल्य या NJOP में थ्रेशोल्ड घटाना) |
| PPh फाइनल (बिक्री पर आय कर) | विक्रेता | 2.5% (स्वतंत्र); पट्टे की स्थिति भिन्न होती है\* | बिक्री पर, पहले नोटरी हस्ताक्षर करता है |
| VAT / PPN | खरीदार (नए निर्माण) | 12% निर्माण मूल्य का | VAT-पंजीकृत डेवलपर से खरीदते समय (1 जनवरी 2025 से) |
| PPnBM (लक्जरी वस्तुओं का कर) | खरीदार | ~20% | कुछ उच्च अंत विला की पहली बिक्री पर\* |
| BBN (नाम-परिवर्तन / प्रमाण पत्र) | खरीदार | ~1% मूल्य का | भूमि प्रमाण पत्र को खरीदार के नाम पर अपडेट करना |
| किरायेदारी आय कर (PPh) | मालिक/भूस्वामी | 10% निवासी; 20% गैर-निवासी\* | नियमित, सकल किराए पर (संधि राहत लागू हो सकती है) |
| निर्माण-सेवाओं का कर | मालिक (निर्माण) | ~2-4% अनुबंध का | अनुबंधित निर्माण सेवाओं पर |
दरें 2026 के अनुसार; *चिह्नित आइटम संरचना, वर्गीकरण और कर संधि के अनुसार भिन्न होते हैं, कर सलाहकार से पुष्टि करें। स्रोत: DJP / pajak.go.id; PMK 11/2025 (VAT 12%); UU HKPD संख्या 1/2022 (PBB और BPHTB)। ~IDR 16,000/USD।
संरचना बिल को बदलती है। चाहे आप पट्टे पर (Hak Sewa), Hak Pakai या PT PMA (HGB) के माध्यम से धारित करें, यह प्रभावित करता है कि कौन से कर लागू होते हैं और किस दर पर, और नामांकित व्यवस्थाएँ कानूनी और वित्तीय जोखिम उत्पन्न करती हैं। पहले हमारे विदेशी खरीदारों के लिए बाली में खरीदने के लिए कानूनी गाइड में स्वामित्व के मार्ग को सही करें।
खरीदना और बेचना: एकल बाली संपत्ति कर और नोटरी शुल्क
सबसे बड़े एकल कर घटनाएँ अधिग्रहण और निकासी पर होती हैं। एक IDR 1.2 बिलियन (~USD 75,000) खरीद पर, जिसमें एक IDR 60M गैर-कर योग्य भाग है, BPHTB 5% लगभग IDR 57 मिलियन (~USD 3,560) है, जो खरीदार द्वारा भुगतान किया जाता है। यदि आप एक डेवलपर से नया विला खरीदते हैं, तो निर्माण मूल्य का VAT/PPN 12% जोड़ें (जो 1 जनवरी 2025 से लागू है), और कुछ लक्जरी पहली बिक्री पर लगभग PPnBM 20%। बाहर जाते समय, विक्रेता स्वतंत्र बिक्री मूल्य पर PPh फाइनल 2.5% का भुगतान करता है, इससे पहले कि नोटरी दस्तावेज पर हस्ताक्षर करे।
करों के अलावा, लेन-देन का लगभग 0.5-1% नोटरी/PPAT शुल्क और उचित परिश्रम और प्रमाण पत्र (BBN ~1%) लागत का बजट बनाएं। ये “कर” नहीं हैं, लेकिन ये अनिवार्य लेन-देन की रुकावट हैं जो किसी भी ईमानदार अधिग्रहण मॉडल में शामिल होती हैं। क्षेत्र के अनुसार खरीद मूल्य के खिलाफ इन एकल करों को कैसे रखा जाता है, यह देखने के लिए हमारे बाली संपत्ति मूल्य 2026 गाइड को देखें।
बाली विला पर किरायेदारी आय कर
एक बार जब विला आय अर्जित करता है, तो किरायेदारी आय पर कर लगता है। इंडोनेशियाई कर निवासी सामान्यतः सकल किरायेदारी आय पर 10% फाइनल का भुगतान करते हैं। विदेशी गैर-निवासी पर सकल किराए पर 20% रोकथाम होती है, जिसे अक्सर एक कर संधि के तहत लगभग 10% तक कम किया जाता है, लेकिन संधि राहत आपके निवास देश और सही दस्तावेज़ीकरण पर निर्भर करती है, इसलिए इसे कर सलाहकार के साथ पुष्टि करें बजाय इसके कि आप कम आंकड़े पर भरोसा करें।
किरायेदारी कर सकल किराए पर लगाया जाता है, लाभ पर नहीं, यही कारण है कि यह PBB की तुलना में अधिक प्रभाव डालता है। इसे अपने नकद प्रवाह में प्रबंधन और रिक्तता के साथ मॉडल करें; हमारे बाली विला ROI गाइड और लंबी बनाम छोटी अवधि की किरायेदारी रणनीति में देखें कि संख्याएँ कैसे ढेर होती हैं।

चल रहे रखरखाव और प्रबंधन लागत
कर केवल वार्षिक खर्च का एक हिस्सा हैं। संयुक्त संपत्ति कर और संबंधित शुल्क अक्सर लगभग 0.5-2% भूमि/भवन मूल्य प्रति वर्ष होते हैं, लेकिन बड़ा नियमित आंकड़ा संचालन है: पेशेवर प्रबंधन, स्टाफ, उपयोगिताएँ, बीमा और नियमित रखरखाव आमतौर पर पूर्ण सेवा विला के लिए सकल किरायेदारी आय का 30-50% चलाते हैं। बाली की आर्द्र, तटीय जलवायु भी हर कुछ वर्षों में पुनरावृत्त पूंजी व्यय, छत, एयर कंडीशनिंग, पुनः चित्रण और जलरोधक करने के लिए मजबूर करती है, साथ ही स्थानीय बुनियादी ढाँचे और पर्यावरण कार्यक्रमों को निधि देने वाले नए पर्यटन शुल्क।
बाली विला पर वार्षिक रखरखाव लागत, 2026 (संकेतात्मक)
| वार्षिक रखरखाव लागत | सामान्य सीमा | आधार |
|---|---|---|
| PBB (वार्षिक संपत्ति कर) | ~0.1% NJOP | आकलित मूल्य |
| सभी संपत्ति कर और शुल्क | ~0.5-2% मूल्य | संपत्ति प्रकार और स्थान |
| प्रबंधन, स्टाफ और उपयोगिताएँ | सकल किराए का 30-50% | सेवा स्तर और आकार |
| रखरखाव और पूंजी व्यय आरक्षित | बजट नियमित | जलवायु-प्रेरित पहनावा |
| किरायेदारी आय कर | 10% / 20% सकल किराए का | निवास और संधि |
संकेतात्मक 2026 रेंज। प्रबंधन/शुल्क बैंड 2025-2026 विला स्वामित्व विश्लेषण से; कर रेखाएँ DJP से। स्थानीय रूप से पुष्टि करें।
बाली संपत्ति कर आपके शुद्ध लाभ को कैसे प्रभावित करते हैं
यह वह हिस्सा है जो अधिकांश शीर्षक उपज छिपाते हैं। एक विला जो 7-15% सकल उपज (वार्षिक किराया ÷ मूल्य, किसी भी लागत से पहले) पर उद्धृत है, वह आपके जेब में वह नहीं लाता। किरायेदारी आय कर, प्रबंधन, रखरखाव और रिक्तता के बाद, शुद्ध उपज आमतौर पर लगभग 4-6% स्व-प्रबंधित और 10-15% पेशेवर प्रबंधित पर होती है। यह अंतर संचालन है, न कि कर दर, लेकिन कर एक निश्चित इनपुट है जिसे आप अनुकूलित नहीं कर सकते।
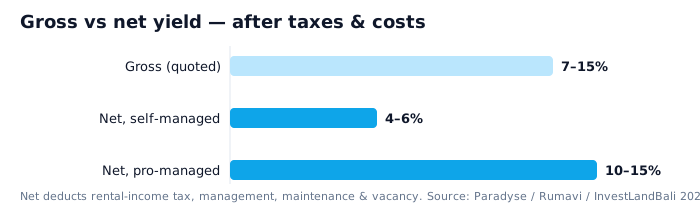
निष्कर्ष: प्रमुख तटीय क्षेत्रों में उच्च सापेक्ष कर होते हैं (उच्च NJOP और लेन-देन मूल्य) लेकिन फिर भी उच्चतर कर के बाद ROI प्रदान कर सकते हैं; उभरते क्षेत्रों का अर्थ है छोटे कर बिल लेकिन पतली आय। क्षेत्र को कर के बाद की शुद्ध उपज पर चुनें, न कि शीर्षक पर, हमारे बाली में खरीदने के लिए सर्वश्रेष्ठ क्षेत्रों 2026 गाइड में क्षेत्रों की तुलना करें।
सीमाएँ और उपयुक्तता
यह गाइड नहीं है उन पाठकों के लिए जो निश्चित कर फाइलिंग सलाह या एक लाइसेंस प्राप्त सलाहकार के लिए विकल्प की तलाश कर रहे हैं। इंडोनेशियाई संपत्ति कर आपके स्वामित्व संरचना (पट्टे पर, Hak Pakai, PT PMA), आपके कर निवास और आपके गृह देश की संधि पर निर्भर करता है, यहाँ दिए गए आंकड़े ढांचे की दरें और संकेतात्मक रेंज हैं, आपके विशेष सौदे के लिए गणना नहीं। स्थानीय थ्रेशोल्ड और आपके भूखंड पर NJOP सामग्री रूप से IDR राशियों को बदल सकते हैं। यदि आपको संधि-अनुकूलित, संरचना-विशिष्ट आंकड़े चाहिए, तो यह लेख केवल एक प्रारंभिक मानचित्र है; कार्रवाई करने से पहले एक प्रमाणित इंडोनेशियाई कर सलाहकार और एक नोटरी (PPAT) को कमीशन करें।
कार्यप्रणाली और स्रोत
कर दरें 2026 के राष्ट्रीय-ढांचे के आंकड़े के रूप में दी गई हैं, जो कराधान के सामान्य निदेशालय (DJP / pajak.go.id), VAT विनियमन (PMK 11/2025, PPN 12%) और स्थानीय कर कानून (UU HKPD संख्या 1/2022, जो PBB की छत और BPHTB ढांचे को निर्धारित करता है) के खिलाफ क्रॉस-चेक की गई हैं। IDR कार्य किए गए उदाहरण ~IDR 16,000/USD का उपयोग करते हैं और उदाहरणात्मक होते हैं, स्थानीय NJOP और थ्रेशोल्ड भिन्न होते हैं। सकल उपज किराया ÷ मूल्य से पहले की लागत है; शुद्ध उपज किरायेदारी आय कर, प्रबंधन, रखरखाव और रिक्तता को घटाती है। * चिह्नित आइटम (पट्टे पर PPh, PPnBM दायरा, गैर-निवासी किरायेदारी दरें) संरचना और संधि के अनुसार भिन्न होते हैं। किसी भी आंकड़े पर भरोसा करने से पहले हमेशा उद्धृत स्रोतों और एक कर सलाहकार के खिलाफ पुष्टि करें।
निष्कर्ष
2026 में, बाली उन निवेशकों को पुरस्कृत करता है जो शुरुआत से कर को ध्यान में रखते हैं। स्वामित्व सस्ता है (PBB ~0.1%), लेकिन 5% BPHTB पर प्रवेश, 2.5% PPh पर निकासी, नए निर्माण पर 12% VAT और किराए पर 10-20% वे रेखाएँ हैं जो आपके कर के बाद के लाभ को निर्धारित करती हैं। उन्हें अपने नकद प्रवाह में मॉडल करें, एक स्वामित्व संरचना चुनें जो आपके कर प्रोफ़ाइल के अनुकूल हो, और प्रत्येक क्षेत्र का न्याय करें उसकी वास्तविक शुद्ध उपज (4-6% स्व-प्रबंधित, 10-15% पेशेवर प्रबंधित) पर, न कि शीर्षक सकल पर।

सामान्य प्रश्न: बाली संपत्ति कर 2026
बाली संपत्ति कर प्रति वर्ष कितने हैं (PBB)?
वार्षिक PBB कम है, प्रभावी रूप से ~0.1% आकलित मूल्य (NJOP) के बाद एक भत्ते के। एक विला जिसका NJOP ~IDR 310,000,000 है, लगभग IDR 310,000/वर्ष का भुगतान करता है। UU HKPD संख्या 1/2022 के तहत कानूनी छत 0.5% है, लेकिन बाली में आवासीय दरें आमतौर पर लगभग 0.1% पर समाप्त होती हैं।
जब मैं खरीदता हूँ तो कौन से बाली संपत्ति कर लागू होते हैं?
खरीदार कर योग्य आधार पर 5% BPHTB का भुगतान करता है। एक नए डेवलपर निर्माण पर निर्माण मूल्य का VAT (PPN) 12% जोड़ता है (1 जनवरी 2025 से), और कुछ लक्जरी पहली बिक्री पर PPnBM (~20%) जोड़ता है। एक नाम-परिवर्तन/प्रमाण पत्र शुल्क (BBN) लगभग 1% भी लागू हो सकता है।
जब मैं बेचता हूँ तो कौन से बाली संपत्ति कर लागू होते हैं?
विक्रेता स्वतंत्र हस्तांतरण पर बिक्री मूल्य का 2.5% PPh फाइनल का भुगतान करता है, इससे पहले कि नोटरी दस्तावेज पर हस्ताक्षर करे। पट्टे की असाइनमेंट को भिन्न तरीके से कर लगाया जा सकता है (आम तौर पर ~10%, या NPWP के बिना 20%)।
मेरे विला से किरायेदारी आय पर कर कैसे लगाया जाता है?
कर निवासी सामान्यतः सकल किराए पर 10% फाइनल का भुगतान करते हैं; विदेशी गैर-निवासी 20% रोकथाम का सामना करते हैं, जो अक्सर कर संधि के तहत ~10% तक कम किया जाता है। अपने संधि स्थिति की पुष्टि करें।
बाली संपत्ति कर शुद्ध उपज को कैसे प्रभावित करते हैं?
वार्षिक कर छोटे होते हैं, लेकिन किरायेदारी आय कर, प्रबंधन, रखरखाव और रिक्तता 7-15% सकल उपज को ~4-6% शुद्ध स्व-प्रबंधित या ~10-15% शुद्ध पेशेवर प्रबंधित में बदल देते हैं।
क्या बाली संपत्ति पर VAT वास्तव में अब 12% है?
VAT (PPN) VAT-पंजीकृत डेवलपर से खरीद पर निर्माण मूल्य का 12% है, जो 1 जनवरी 2025 से लागू है, वर्तमान दर की पुष्टि pajak.go.id के खिलाफ करें, क्योंकि VAT नीति बदल सकती है।
क्या पर्यटन शुल्क रखरखाव लागत का एक बड़ा हिस्सा हैं?
नहीं, ये विला राजस्व की तुलना में मामूली होते हैं, लेकिन ये वास्तविक होते हैं और स्थानीय बुनियादी ढाँचे को निधि देते हैं। इन्हें एक छोटे संचालन के खर्च के रूप में मानें, न कि लाभ को मारने वाले के रूप में।
संदर्भ और आधिकारिक स्रोत
- DJP, कराधान के सामान्य निदेशालय / वित्त मंत्रालय: PBB, BPHTB, PPh फाइनल, VAT (PPN), किरायेदारी आय कर, pajak.go.id
- PMK 11/2025 (वित्त मंत्रालय का विनियमन): 1 जनवरी 2025 से संपत्ति पर VAT/PPN 12% का आधार, pajak.go.id (प्रकाशन से पहले शासकीय PMK की पुष्टि करें)।
- UU HKPD संख्या 1/2022 (क्षेत्रीय कर और शुल्क कानून): PBB की छत (0.5%) और BPHTB ढांचा स्थानीय सरकार द्वारा प्रशासित, pajak.go.id
- ATR/BPN: भूमि शीर्षक, Hak Pakai / HGB और प्रमाण पत्र (BBN) प्रक्रियाएँ, atrbpn.go.id
- BKPM / इंडोनेशिया में निवेश: PT PMA और कर संरचना को प्रभावित करने वाले विदेशी स्वामित्व नियम, investindonesia.go.id
- BPS, इंडोनेशिया के सांख्यिकी / बाली: पर्यटन और आवास संदर्भ, bali.bps.go.id
- बाजार डेटा (2026): पाराडाइज होम्स और रुमा वीधि धारणा लागत / उपज अध्ययन; प्रेस्टिज प्रॉपर्टी बाली; इन्वेस्टलैंडबाली बाजार रिपोर्ट (शुद्ध-उपज बैंड)।
- मैग्नम एस्टेट पोर्टफोलियो डेटा (प्रोजेक्ट द्वारा कर के बाद की शुद्ध उपज)।
लेखक के बारे में
स्टानिस्लाव सादोव्निकोव मैग्नम एस्टेट (PT Magnum Estate International) के संस्थापक हैं, जो 2019 से 8 परियोजनाओं और 575 इकाइयों के साथ एक पुरस्कार विजेता पूर्ण-चक्र बाली रियल एस्टेट डेवलपर हैं (बेरा, सैनुर, उमालास, स्काई स्टार्स, स्काई रॉयल)। वह अंतरराष्ट्रीय खरीदारों के लिए बाली की कीमतों, उपज, स्वामित्व नियमों और विनियमों के बारे में लिखते हैं।